Qué son las operaciones vinculadas
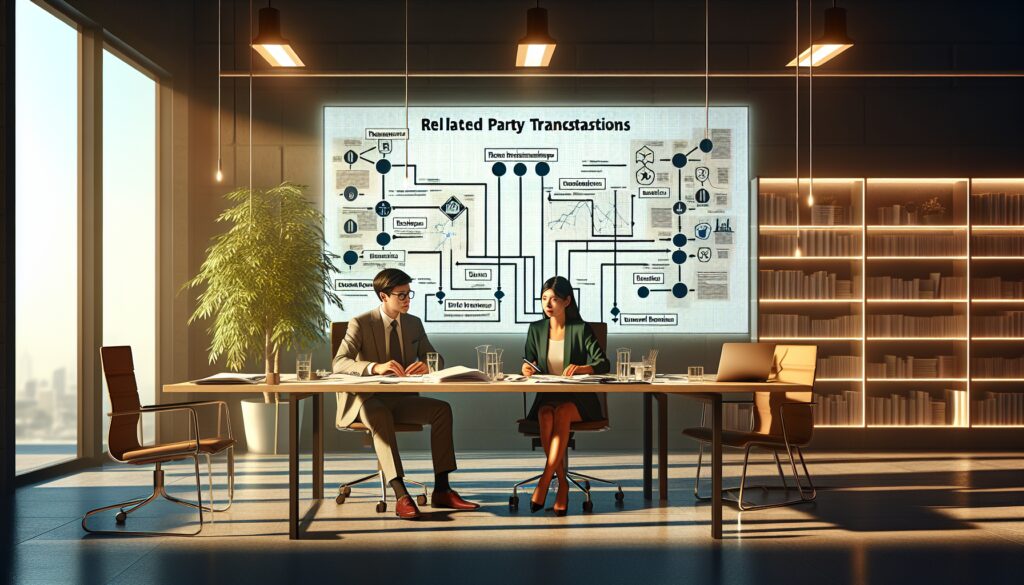
Las operaciones vinculadas son un elemento clave en la legislación fiscal actual. Reflejan cómo las transacciones entre partes relacionadas deben ser tratadas y documentadas para garantizar la transparencia y el cumplimiento de las leyes tributarias. Su comprensión y correcta gestión son vitales para las empresas y la Administración Tributaria.
En el ámbito empresarial y fiscal, es fundamental conocer qué son las operaciones vinculadas y cómo estas influyen en la declaración de impuestos. La transparencia y la equidad en la valoración de estas operaciones son esenciales para evitar desajustes fiscales que puedan derivar en sanciones.
- ¿Qué son las operaciones vinculadas?
- ¿Cuáles son las obligaciones de declaración de las operaciones vinculadas?
- ¿Cómo se valoran las operaciones vinculadas?
- ¿Qué empresas están eximidas de declarar operaciones vinculadas?
- ¿Qué información se debe facilitar en el modelo 232?
- ¿Qué ejemplos de operaciones vinculadas existen?
- ¿Cómo afectan las operaciones vinculadas al impuesto sobre sociedades?
- Preguntas frecuentes sobre las operaciones vinculadas
¿Qué son las operaciones vinculadas?
Las operaciones vinculadas se refieren a las transacciones realizadas entre empresas o entidades que tienen una relación de dependencia o control entre ellas. Estas incluyen operaciones comerciales, financieras o de otro tipo, y deben realizarse a precios de mercado, siguiendo el principio de plena competencia.
De acuerdo con la legislación vigente, estas operaciones deben ser declaradas de manera transparente. La Ley 27/2014 y la Agencia Tributaria son claras en este sentido: el objetivo es evitar la manipulación de precios que pueda conducir a una evasión fiscal.
El Plan BEPS de la OCDE, junto con la Ley 27/2014, establecen directrices claras sobre cómo las empresas deben documentar y justificar las valoraciones de estas transacciones. Además, el modelo 232 ha cobrado importancia como medio para informar sobre dichas operaciones.
Es relevante destacar que no todas las operaciones entre partes relacionadas son consideradas vinculadas. Existen ciertos criterios que determinan cuándo una transacción debe tratarse como tal, y su correcta identificación es crucial para el cumplimiento de las obligaciones fiscales.
Las empresas deben estar al tanto de estas definiciones para realizar una valoración adecuada de sus transacciones y evitar sanciones. La Agencia Tributaria mantiene un control estricto en este ámbito, y es responsabilidad de las empresas asegurar la adecuada declaración y valoración de sus operaciones vinculadas.
¿Cuáles son las obligaciones de declaración de las operaciones vinculadas?
Las obligaciones fiscales relacionadas con las operaciones vinculadas son específicas y requieren atención detallada. Las empresas deben presentar la documentación pertinente que justifique las valoraciones de estas operaciones y, cuando proceda, incluirlas en el modelo 232.
Esta documentación debe abarcar información detallada sobre las partes involucradas, la naturaleza de las operaciones y los precios aplicados. Además, debe seguirse el principio de libre competencia, lo que implica que los precios estén alineados con lo que se habría acordado entre partes independientes en condiciones de mercado.
La valoración de las operaciones vinculadas debe realizarse de acuerdo con métodos aceptados internacionalmente, los cuales son establecidos por la OCDE y adoptados por la legislación local. Estos métodos ayudan a determinar el precio de mercado de las transacciones y a verificar que la valoración sea justa y equitativa.
Además, existen ciertos umbrales que, de ser superados, obligan a la empresa a informar a la Administración Tributaria a través del mencionado modelo 232. Estos límites están definidos en la normativa y es esencial que las empresas los conozcan y los apliquen correctamente.
El incumplimiento de estas obligaciones puede llevar a la imposición de sanciones y ajustes fiscales. Por tanto, el conocimiento detallado de las obligaciones y su correcta aplicación son fundamentales para cualquier entidad empresarial.
¿Cómo se valoran las operaciones vinculadas?
La valoración de las operaciones vinculadas es un proceso complejo que requiere de métodos reconocidos para su correcta ejecución. Los métodos de valoración incluyen:
- El método del precio libre comparable.
- El método del coste incrementado.
- El método del precio de reventa.
- Otros métodos reconocidos internacionalmente.
La selección del método más apropiado dependerá de las características específicas de cada transacción y de las partes involucradas. Es crucial que las empresas se asesoren adecuadamente para elegir el método correcto y evitar discrepancias con la Administración Tributaria.
La documentación que respalda la valoración debe ser exhaustiva y estar disponible en caso de que la Agencia Tributaria la requiera. Esto incluye contratos, facturas, estudios de precios de transferencia y cualquier otra prueba que justifique los precios aplicados.
Desde la implementación del Plan BEPS y los estándares de la OCDE, se ha intensificado la exigencia sobre la documentación en materia de precios de transferencia. Las empresas multinacionales tienen que presentar, en ocasiones, informes país por país que detallen sus operaciones globales.
La correcta valoración de las operaciones vinculadas no sólo es una obligación legal, sino también un aspecto de la ética empresarial. Representa un compromiso con la transparencia y la equidad fiscal.
¿Qué empresas están eximidas de declarar operaciones vinculadas?
No todas las empresas están obligadas a declarar sus operaciones vinculadas. Existen ciertas exenciones basadas en el tamaño de la empresa y en el volumen de las transacciones realizadas.
Por ejemplo, pequeñas empresas que realicen operaciones con una misma entidad vinculada por un importe acumulado inferior a un umbral establecido por la ley, pueden quedar exentas de la obligación de declarar estas operaciones.
Sin embargo, es importante subrayar que incluso las empresas eximidas deben realizar sus operaciones vinculadas a valor de mercado y estar preparadas para justificar estos valores ante posibles requerimientos fiscales.
Asimismo, se debe tener en cuenta que las exenciones pueden variar en función de cambios en la legislación o en la interpretación de las normas por parte de la Administración Tributaria. Por tanto, es recomendable mantenerse al corriente de cualquier actualización normativa.
Las exenciones deben ser entendidas adecuadamente para evitar malentendidos o errores que puedan derivar en sanciones. La consulta con expertos fiscales es, en estos casos, una medida prudente y recomendable.
¿Qué información se debe facilitar en el modelo 232?
El modelo 232 es un formulario que las empresas deben presentar a la Agencia Tributaria para informar sobre sus operaciones vinculadas. La información requerida incluye:
- Identificación de las partes vinculadas.
- Naturaleza y cuantía de las operaciones realizadas.
- Métodos de valoración empleados.
- Otra información relevante que pueda requerir la Administración Tributaria.
Este modelo es una herramienta clave en el control fiscal de las operaciones vinculadas. Su correcta cumplimentación es una muestra de la transparencia y del compromiso de las empresas con el cumplimiento de sus obligaciones fiscales.
La presentación del modelo 232 debe hacerse dentro de los plazos estipulados por la normativa, y cualquier error o omisión puede ser objeto de sanciones. Es vital que las empresas se aseguren de que la información proporcionada sea precisa y completa.
¿Qué ejemplos de operaciones vinculadas existen?
Existen diversos tipos de operaciones vinculadas, y su clasificación depende de la naturaleza de la transacción y de las partes involucradas. Algunos ejemplos incluyen:
- Venta de bienes y prestación de servicios entre empresas del mismo grupo.
- Operaciones de financiación, como préstamos o garantías entre entidades relacionadas.
- Transferencia de activos intangibles, como patentes o marcas, entre compañías vinculadas.
Estos ejemplos ilustran cómo las operaciones vinculadas pueden abarcar una amplia gama de actividades. Cada una de ellas requiere de una valoración específica y de un tratamiento particular según las normas fiscales.
El conocimiento de los diferentes tipos de operaciones vinculadas permitirá a las empresas gestionarlas adecuadamente y cumplir con sus obligaciones fiscales de manera efectiva.
Además, es importante entender que incluso transacciones que puedan parecer menores o habituales, como la prestación de servicios entre una empresa y sus filiales, deben ser tratadas con el mismo rigor y consideración que operaciones de mayor envergadura.
¿Cómo afectan las operaciones vinculadas al impuesto sobre sociedades?
Las operaciones vinculadas tienen un impacto directo en la base imponible del impuesto sobre sociedades. Una incorrecta valoración de estas transacciones puede llevar a una menor o mayor declaración de beneficios, lo que afectaría al impuesto a pagar.
Por esta razón, la correcta valoración y declaración de las operaciones vinculadas es esencial para determinar el impuesto sobre sociedades de manera precisa y justa.
La Agencia Tributaria examina con detalle estas operaciones para asegurar que las empresas no reducen artificialmente su base imponible mediante la manipulación de precios en transacciones con entidades vinculadas.
El control de las operaciones vinculadas, por tanto, es una herramienta de la Administración Tributaria para combatir el fraude fiscal y asegurar la equidad en el pago de impuestos entre todas las empresas.
Las empresas deben ser cuidadosas y diligentes en la documentación y declaración de estas operaciones para evitar ajustes y sanciones por parte de la Agencia Tributaria. La colaboración y el asesoramiento con expertos fiscales es a menudo indispensable en este proceso.
Preguntas frecuentes sobre las operaciones vinculadas
¿Qué se entiende por operaciones vinculadas?
Las operaciones vinculadas son aquellas transacciones que se realizan entre empresas que tienen una relación de control o dependencia entre ellas. Esto incluye, por ejemplo, empresas del mismo grupo corporativo o transacciones entre socios y sus empresas.
El tratamiento fiscal de estas operaciones es particularmente riguroso, con el fin de garantizar que se realicen a precios de mercado y evitar la evasión fiscal.
¿Qué operaciones vinculadas hay que declarar?
Todas las operaciones vinculadas que superen los umbrales establecidos por la legislación deben ser declaradas. Esto incluye transacciones de cualquier naturaleza, desde ventas de bienes hasta la prestación de servicios o financiación entre partes relacionadas.
La declaración de estas operaciones se realiza a través del modelo 232, y su incumplimiento puede acarrear sanciones significativas.
¿Cuándo se consideran dos empresas vinculadas?
Dos empresas se consideran vinculadas cuando una posee el control de la otra o existe un control conjunto por parte de los mismos socios o familiares. También se pueden considerar vinculadas si hay una influencia significativa en la toma de decisiones o si comparten directivos comunes.
El grado de vinculación es un factor crucial en la definición de las operaciones que deben ser tratadas bajo las normas de precios de transferencia.
¿Qué significan las actividades vinculadas?
Las actividades vinculadas son aquellas que se dan entre partes que tienen algún tipo de relación o dependencia. Estas actividades pueden incluir la transferencia de bienes, la prestación de servicios o cualquier otra transacción comercial que deba ser realizada a precios de mercado.
El control y la correcta valoración de estas actividades son fundamentales para el cumplimiento fiscal y la transparencia en el entorno empresarial.
Un análisis detallado de las operaciones vinculadas revela su importancia en la regulación fiscal y la necesidad de una valoración adecuada para evitar discrepancias con las autoridades fiscales.
Para comprender mejor este tema, veamos un video que expande sobre las operaciones vinculadas y su impacto en la fiscalidad empresarial.
Las empresas deben estar conscientes del impacto que las operaciones vinculadas tienen en las finanzas y en los impuestos, y tomar acciones para gestionarlas de forma efectiva. Esto incluye mantener registros detallados, realizar valoraciones justas y cumplir con todas las obligaciones de declaración y documentación impuestas por la normativa vigente.
Es vital estar al tanto de las estadísticas actuales y las mejores prácticas, para así garantizar la conformidad con la regulación fiscal y evitar sanciones. En este sentido, la relación entre las operaciones vinculadas y el control de la Agencia Tributaria es un área de continua evolución, influenciada en gran medida por las políticas internacionales como el Plan BEPS para la prevención de la erosión de la base imponible y el traslado de beneficios.
Si quieres conocer otros artículos parecidos a Qué son las operaciones vinculadas puedes visitar la categoría Fiscalidad.

Deja una respuesta
RELACIONADOS